“5000 ve 30000 e arşiv” kuralı, uzun süre muhasebecilerin ve satıcıların ezberindeydi: Vergi mükellefine kesilen fatura 5.000 TL’yi, nihai tüketiciye kesilen fatura 30.000 TL’yi aşarsa e-Arşiv zorunluydu. Ancak bu sınırlar artık geçerli değil. Bu yazıda 5000 ve 30000 e arşiv kuralının nereden geldiğini, nasıl değiştiğini ve Ekim 2026 itibarıyla hangi mükellefin hangi kurala tabi olduğunu anlatıyoruz.
Bilgileri GİB’in yayımladığı 509 Sıra No’lu Vergi Usul Kanunu Genel Tebliği’nin güncel metninden kontrol ettik. E-Arşiv faturanın pratikte nasıl kesildiğini merak ediyorsanız e-fatura ve e-arşiv fatura nasıl kesilir yazımıza da bakabilirsiniz.
Kısa cevap: 5.000 ve 30.000 TL sınırları kalktı
Ekim 2026 itibarıyla durum şöyle özetlenebilir:
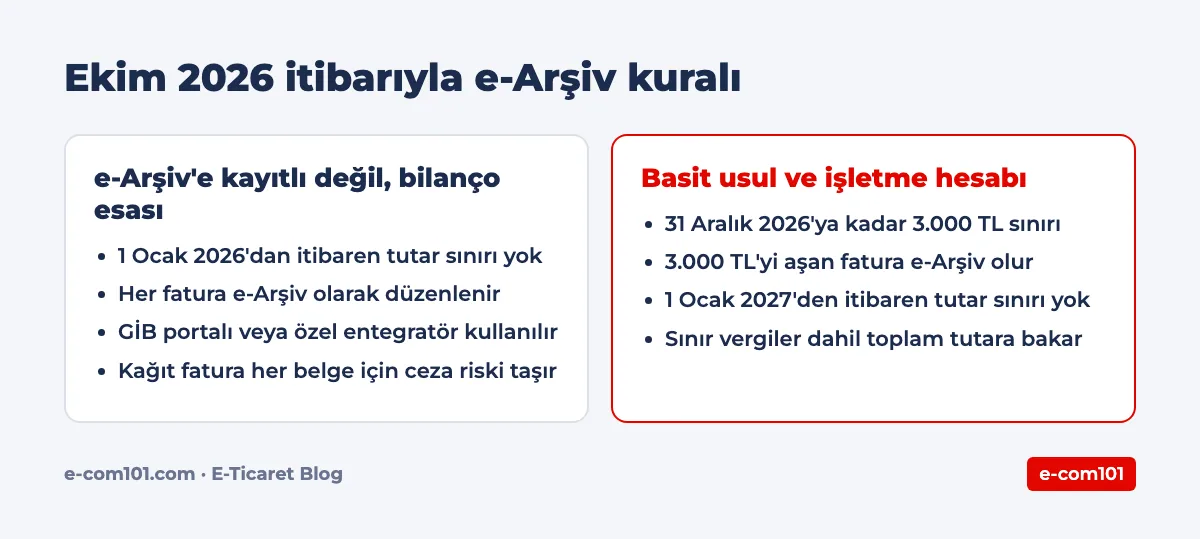
- e-Arşiv uygulamasına kayıtlı olanlar: Faturalarının tamamını, alıcı e-fatura kullanıcısıysa e-fatura, değilse e-Arşiv fatura olarak keser. Tutar sınırı yoktur.
- e-Arşiv’e kayıtlı olmayan mükellefler (basit usul ve işletme hesabı hariç): 1 Ocak 2026’dan itibaren düzenledikleri faturaları tutarına bakılmaksızın e-Arşiv fatura olarak düzenlemek zorundadır.
- Basit usul mükellefleri ve işletme hesabı esasına göre defter tutanlar: 31 Aralık 2026’ya kadar vergiler dahil toplam tutarı 3.000 TL’yi aşan faturaları e-Arşiv olarak keser. 1 Ocak 2027’den itibaren bu grup için de tutar sınırı kalkar.
Yani “5000 ve 30000” diye aranan kural, bugün uygulanan kural değildir. Aşağıda bu sonuca nasıl gelindiğini adım adım görebilirsiniz.
Sınırlar nasıl değişti?
509 Sıra No’lu Tebliğin e-Arşiv bölümü, yıllar içinde birkaç değişiklik tebliğiyle güncellendi. GİB’in güncel metnindeki dipnotlara göre değişikliklerin sırası şöyledir:
| Dönem | Dayanak | e-Arşiv’e kayıtlı olmayanlar için kural |
|---|---|---|
| 1 Ocak 2020’den itibaren | 509 Sıra No’lu Tebliğin ilk hali | Vergiler dahil 30.000 TL’yi (vergi mükelleflerine kesilenlerde 5.000 TL’yi) aşan faturalar e-Arşiv olarak düzenlenir. |
| 2021’deki değişiklikten sonra | 526 Sıra No’lu Tebliğ (RG: 09/02/2021) | Sınır 5.000 TL’ye indi. Vergi mükelleflerine kesilen faturalarda VUK 232. maddedeki yıllık fatura düzenleme tutarı esas alındı. |
| 1 Ocak 2025 – 31 Aralık 2025 | 573 Sıra No’lu Tebliğ (RG: 12/11/2024) | Vergiler dahil 3.000 TL’yi aşan faturalar e-Arşiv olarak düzenlenir. |
| 1 Ocak 2026’dan itibaren | 573 Sıra No’lu Tebliğ | Tutarına bakılmaksızın tüm faturalar e-Arşiv olarak düzenlenir. |
| Basit usul ve işletme hesabı için istisna | 589 Sıra No’lu Tebliğ (RG: 31/12/2025) | 3.000 TL sınırı 31 Aralık 2026’ya kadar uzatıldı; tutarsız zorunluluk 1 Ocak 2027’de başlar. |
Tabloda görüldüğü gibi 30.000 TL’lik nihai tüketici sınırı 2021’de, vergi mükellefleri için ayrı sınır uygulaması ise 2025 başında sona erdi. Eski bir kaynakta “5000 ve 30000” kuralını görüyorsanız, o metin güncel değildir.
Aynı gün kesilen faturaları toplama kuralı
Eski düzenlemede aynı gün aynı kişiye kesilen faturalar topluca değerlendirilir, toplam tutar sınırı aşarsa e-Arşiv zorunlu olurdu. Bu fıkra 573 Sıra No’lu Tebliğ ile yürürlükten kaldırıldı. 2026’da tutar sınırı uygulanan tek grup basit usul ve işletme hesabı mükellefleri olduğu için bu konu artık çok daha sınırlı bir önem taşır.
Sınır kimlere uygulanır?
Tutar sınırı, yalnızca e-Arşiv Fatura uygulamasına dahil olmayan mükellefler için anlamlıdır. e-Fatura ve e-Arşiv’e geçmiş bir işletme için tutar sınırı söz konusu değildir; bu işletmeler zaten bütün faturalarını elektronik olarak düzenler. Ekim 2026 itibarıyla sınır şu grupları ilgilendirir:
- Bilanço esasına göre defter tutup e-Arşiv’e kayıtlı olmayanlar: 2026’dan itibaren sınır yoktur; her fatura e-Arşiv olmalıdır.
- İşletme hesabı esasına göre defter tutanlar: 2026 sonuna kadar 3.000 TL sınırı geçerlidir.
- Ticari kazancı basit usulde belirlenenler: 2026 sonuna kadar 3.000 TL sınırı geçerlidir.
Bu mükellefler e-Arşiv faturayı GİB’in sunduğu e-Belge düzenleme portalı üzerinden ya da GİB’den izin almış özel entegratörlerin sistemleri aracılığıyla düzenleyebilir.
Vergi mükellefi olmayana kesilen faturada sınır var mı?
Eski kuralda en çok karıştırılan nokta buydu: Nihai tüketiciye, yani vergi mükellefi olmayan kişiye kesilen faturada sınır 30.000 TL, vergi mükellefine kesilen faturada 5.000 TL idi. Bugün alıcının vergi mükellefi olup olmamasına göre ayrı bir sınır yoktur. Ekim 2026 itibarıyla belirleyici olan alıcı değil, faturayı düzenleyenin durumudur:
- Faturayı düzenleyen bilanço esasına tabiyse, alıcı kim olursa olsun fatura e-Arşiv olmalıdır.
- Faturayı düzenleyen basit usul veya işletme hesabı mükellefiyse, alıcı kim olursa olsun vergiler dahil 3.000 TL’yi aşan fatura e-Arşiv olmalıdır.
Alıcı e-fatura kullanıcısıysa ve siz de e-fatura kullanıcısıysanız, aranızdaki faturalar her durumda e-fatura olarak düzenlenir.
Fatura akışınızı kurallara uygun kuralım
Sitenizin ve pazaryeri mağazalarınızın e-Arşiv faturayı doğru bilgilerle kesmesi için akışı birlikte kuralım. Sorunuzu WhatsApp'tan yazın ya da formu doldurun, sizi arayalım.
İnternet satışında durum
İnternetten satış yapan mükellefler için ayrıca e-Fatura ve e-Arşiv’e tam geçiş zorunluluğu vardır. Ekim 2026 itibarıyla kendi sitesinde, pazaryerlerinde veya diğer elektronik ortamlarda mal ya da hizmet satan mükelleflerden 2022 ve sonraki hesap dönemlerinde brüt satış hasılatı 500 bin TL ve üzeri olanlar, sınırı aştıkları yılı izleyen yılın yedinci ayının başına kadar e-Fatura ve e-Arşiv uygulamalarına geçmek zorundadır.
e-Arşiv uygulamasına dahil olup internetten satış yapanlar için Tebliğde ayrıca şu kurallar vardır:
- İnternet satışlarına ait e-Arşiv faturalar alıcıya elektronik ortamda iletilmelidir.
- Faturada “Bu satış internet üzerinden yapılmıştır.” ifadesi bulunmalıdır.
- Satışın yapıldığı web adresi, ödeme şekli, ödeme tarihi, gönderiyi taşıyanın adı veya unvanı ile VKN/TCKN bilgisi ve gönderim tarihi faturada yer almalıdır.
- Faturada müşterinin iade için kullanabileceği bir iade bölümü olmalıdır. Müşteri iade ederken bu bölümü doldurup imzalar; bu belge satıcı için gider pusulası yerine geçer.
- Gönderide sevk irsaliyesi, e-İrsaliye örneği, irsaliye yerine geçen e-Arşiv faturanın kağıt çıktısı veya ÖKC fatura bilgi fişi malın yanında bulunmalıdır.
Bu kurallar, sitenizdeki sipariş sistemi ile fatura altyapınızın doğru bağlanmasını gerektirir. Kurulum sırasında hangi bilgilerin otomatik aktarılacağını yazılım ekibinizle birlikte kontrol edin.
Kendi durumunuzu nasıl belirlersiniz?
Hangi kurala tabi olduğunuzu bulmak için şu soruları sırayla cevaplayın:
- e-Arşiv Fatura uygulamasına kayıtlı mısınız? Kayıtlıysanız tutar sınırıyla ilgilenmenize gerek yok; bütün faturalarınız e-fatura veya e-Arşiv olarak düzenlenir.
- Kayıtlı değilseniz defter türünüz ne? Bilanço esasına göre defter tutuyorsanız 1 Ocak 2026’dan itibaren her fatura e-Arşiv olmalıdır. İşletme hesabı esasına göre defter tutuyor veya basit usulde vergilendiriliyorsanız 2026 sonuna kadar 3.000 TL sınırı geçerlidir.
- e-Fatura zorunluluğunuz var mı? Brüt satış hasılatınız 3 milyon TL’yi, internetten satış yapıyorsanız 500 bin TL’yi aştıysa e-Fatura ve e-Arşiv’e tam geçiş zorunluluğunuz başlar.
- 2027’ye hazır mısınız? Basit usul veya işletme hesabı mükellefiyseniz 1 Ocak 2027’den itibaren tutar sınırı kalkacak. Fatura düzenleme yönteminizi bu tarihten önce belirleyin.
Defter türünüzden emin değilseniz vergi levhanıza bakabilir veya mali müşavirinize sorabilirsiniz.
Kağıt fatura düzenlenirse ne olur?
Tebliğe göre e-Arşiv olarak düzenlenmesi gereken bir fatura kağıt olarak düzenlenir veya alınırsa, faturayı düzenleyen ile nihai tüketici dışındaki vergi mükellefi alıcı hakkında, her bir kağıt fatura için ayrı ayrı Vergi Usul Kanunu’nun 353. maddesindeki ceza uygulanır. Yani ceza yalnızca satıcıyı değil, mükellef olan alıcıyı da ilgilendirir. Ceza tutarları her yıl güncellendiği için güncel tutarı mali müşavirinizden öğrenin.
İnternetten satış yapıyorsanız
E-ticaret satıcısı için tutar sınırını tek tek faturalarda takip etmek yerine, fatura sürecini baştan elektronik kurmak daha güvenli bir yoldur. Pratik öneriler:
- Defter türünüzü ve cironuzu bilin: Bilanço esasına geçtiyseniz 2026’da bütün faturalarınız e-Arşiv olmalıdır. İnternet satışınız 500 bin TL’ye yaklaşıyorsa e-Fatura geçişini planlayın.
- Kanalları tek fatura akışında toplayın: Kendi siteniz ve pazaryeri mağazalarınız aynı fatura altyapısına bağlı olsun. Kanal yönetimi için pazaryeri entegrasyonu nedir yazımıza bakın.
- Yasal metinlerle birlikte düşünün: İade ve cayma süreçleri faturadaki iade bölümüyle uyumlu olmalıdır. Bunun için mesafeli satış sözleşmesi ve yasal metinler yazımızı okuyun.
Fatura, iade ve kanal yönetimini birlikte kurmak için e-ticaret danışmanlığı sayfamızı inceleyebilir, bu süreçleri kendiniz yönetmek istiyorsanız e-ticaret eğitimlerimize göz atabilirsiniz.
Sonuç
5000 ve 30000 e arşiv kuralı 2020’de başlayan, sonra adım adım daraltılan bir geçiş dönemi kuralıydı. Ekim 2026 itibarıyla e-Arşiv’e kayıtlı olmayan çoğu mükellef için tutar sınırı yoktur; yalnızca basit usul ve işletme hesabı mükellefleri 2026 sonuna kadar 3.000 TL sınırından yararlanır. İnternetten satış yapanlar için ise 500 bin TL hasılattan sonra tam e-Fatura ve e-Arşiv geçişi zorunludur. Bu yazıdaki bilgiler genel niteliktedir; kendi durumunuz için mutlaka mali müşavirinize danışın. Fatura sürecinizi satış kanallarınıza bağlamak için 5000 ve 30000 e arşiv sınırının yerini alan yeni kurallara uygun bir akışı birlikte kurduğumuz e-ticaret danışmanlığı sayfamızdan bize ulaşın.
Resmi kaynaklar
- Gelir İdaresi Başkanlığı, 509 Sıra No’lu VUK Genel Tebliği (güncel metin, 2026)
- Gelir İdaresi Başkanlığı, e-Belge sayfası (ebelge.gib.gov.tr)
- Gelir İdaresi Başkanlığı, e-Belge duyuruları
Sık Sorulan Sorular
5000 ve 30000 TL e-arşiv sınırı hala geçerli mi?
Hayır. 30.000 TL'lik nihai tüketici sınırı 2021'de kaldırıldı, 2025'te sınır 3.000 TL oldu. Ekim 2026 itibarıyla e-Arşiv'e kayıtlı olmayan mükellefler 1 Ocak 2026'dan itibaren faturalarını tutarına bakılmaksızın e-Arşiv olarak düzenler. Basit usul ve işletme hesabı mükellefleri için 3.000 TL sınırı 31 Aralık 2026'ya kadar geçerlidir.
E-arşiv tutar sınırı kimlere uygulanır?
Ekim 2026 itibarıyla tutar sınırı yalnızca ticari kazancı basit usulde belirlenenler ile işletme hesabı esasına göre defter tutanlar için geçerlidir. Bu gruplar vergiler dahil 3.000 TL'yi aşan faturaları e-Arşiv olarak keser. 1 Ocak 2027'den itibaren bu grup için de tutar sınırı kalkar.
İnternetten satışta e-arşiv fatura zorunlu mu?
İnternetten satış yapıp brüt satış hasılatı 500 bin TL ve üzeri olanlar e-Fatura ve e-Arşiv uygulamalarına geçmek zorundadır. Sınırın altındaysanız defter türünüze göre genel e-Arşiv kuralı uygulanır. Kendi durumunuzu mali müşavirinize danışın.
Vergi mükellefi olmayana kesilen faturada e-arşiv sınırı var mı?
Bugün alıcının vergi mükellefi olup olmamasına göre ayrı bir sınır yoktur. Belirleyici olan faturayı düzenleyenin durumudur: bilanço esasına tabi olan ve e-Arşiv'e kayıtlı olmayan mükellef her faturayı e-Arşiv düzenler, basit usul ve işletme hesabı mükellefi 2026 sonuna kadar 3.000 TL sınırını uygular.
E-arşiv olması gereken fatura kağıt kesilirse ne olur?
Faturayı düzenleyen ile nihai tüketici dışındaki vergi mükellefi alıcı hakkında, her bir kağıt fatura için ayrı ayrı Vergi Usul Kanunu'nun 353. maddesindeki ceza uygulanır. Güncel ceza tutarını mali müşavirinizden öğrenin.